


Caixa Pay
3,423.00 Avaliações
Especificações do app
- Versão
- 4.6.2
- Atualizado em
- Licença
- Free
- Downloads
- 10.000+
- Desenvolvedor
- SIBS FORWARD PAYMENT SOLUTIONS
- Categorias
- Finanças
- Plataforma
- Android
Capturas de tela
 Análise de AppCompare
Para quem vende presencialmente e quer aceitar pagamentos com cartão ou MB WAY sem transformar o processo numa operação complicada, o Caixa Pay merece uma análise cuidadosa. Eu vejo esta aplicação como uma ferramenta de Finanças bastante direta, pensada para aproximar o recebimento digital do balcão, da banca de mercado, do serviço ao domicílio ou de uma pequena atividade independente. A proposta é simples, mas a utilidade real depende muito da forma como o comerciante organiza o atendimento e confirma cada transação.
O ponto de partida é o resumo da experiência: o Caixa Pay, desenvolvido pela SIBS FORWARD PAYMENT SOLUTIONS, é gratuito e tem classificação etária PEGI 3. A aplicação foi lançada em 24 de outubro de 2019 e encontra-se na versão 4.6.2, com compatibilidade a partir do Android 5.0. Na prática, isto torna-o acessível a muitos equipamentos ainda em uso, embora eu recomende manter o sistema e a própria aplicação atualizados para evitar problemas de compatibilidade ou segurança.
Como funciona o fluxo normal de cobrança
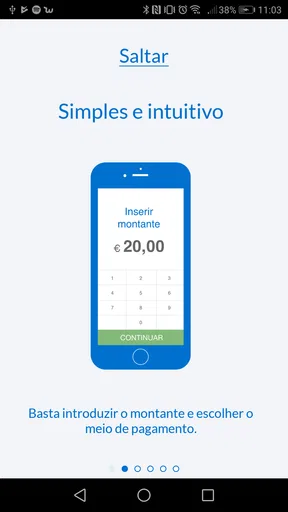
O uso mais natural começa antes de o cliente aproximar o cartão ou abrir o MB WAY. Eu preparo o valor da compra, confirmo-o com o cliente e só depois avanço para o pedido de pagamento. Parece um detalhe pequeno, mas separar claramente a confirmação do montante da execução reduz erros, sobretudo quando há várias pessoas à espera ou quando se somam produtos diferentes.
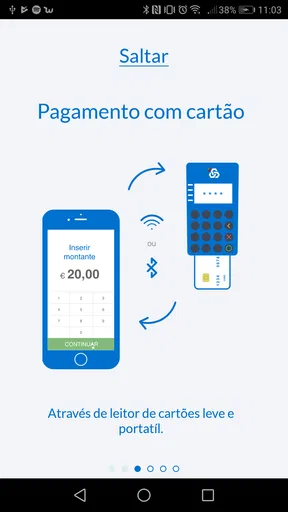
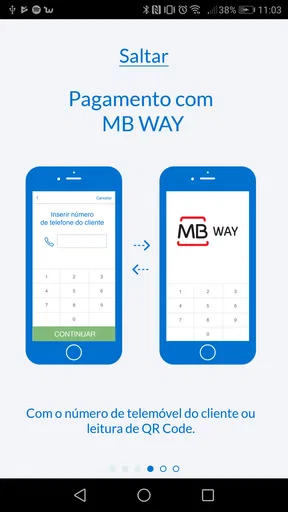
Depois de iniciado o processo no telemóvel, o cliente escolhe o meio disponível e conclui a autorização no próprio instrumento de pagamento. O Caixa Pay funciona melhor quando o comerciante mantém o aparelho estável, mostra o valor com clareza e evita interromper o ecrã durante a operação. Num atendimento rápido, estes hábitos contam mais do que procurar opções sofisticadas na aplicação.
Num cenário comum, imagino uma profissional que faz serviços de beleza ao domicílio. No fim da visita, ela abre o Caixa Pay, introduz o total combinado, deixa a cliente escolher entre cartão e MB WAY e aguarda a confirmação antes de arrumar o material. O ganho não está apenas em aceitar mais uma forma de pagamento: está em evitar trocas de mensagens posteriores, pedidos de transferência e a necessidade de transportar dinheiro.
Eu aconselharia a não considerar uma operação concluída apenas porque o cliente viu uma mensagem no seu telemóvel. O comerciante deve verificar o resultado apresentado no Caixa Pay e guardar o hábito de conferir o valor. Esta dupla confirmação é especialmente importante quando o telefone está com pouca rede, quando há ruído no local ou quando a pessoa tenta pagar depressa.
A experiência é mais adequada a cobranças individuais do que a uma gestão completa de negócio. Ou seja, a aplicação pode resolver muito bem o momento do pagamento, mas não deve ser confundida com um sistema de faturação, inventário, contabilidade ou gestão de clientes. Se eu precisasse de acompanhar stock, emitir documentos comerciais complexos e analisar vendas por produto, procuraria uma solução complementar especializada.
Vale a pena ler antes de escolher

Football League 2026 transforma partidas rápidas num ritual de bolso

Block Blast! transforma as pausas no telemóvel em partidas rápidas, com anúncios pelo caminho

Guitarra - Músicas de Violão: ritmo fácil, navegação fora de compasso

Piano Crianças Música Canções mostra o que falta aos jogos musicais

Dragon Mania: A Lenda entre dragões, notificações e sessões curtas

Google Notícias organiza a leitura, mas deixa a conversa de fora
O que vale a pena preparar antes do primeiro pagamento
Antes de levar o Caixa Pay para um atendimento real, eu faria algumas cobranças de teste num ambiente controlado. O objetivo não é apenas aprender a tocar nos botões, mas perceber a sequência completa: iniciar o pedido, apresentar o valor, aguardar a autorização e identificar o estado final. Essa familiaridade evita hesitação quando o cliente está à frente do balcão.
Também verificaria a posição habitual do telemóvel. Um suporte simples ou uma superfície fixa pode ser mais útil do que segurar o aparelho no ar, principalmente quando o cliente precisa de aproximar um cartão ou consultar o MB WAY. O equipamento deve ficar visível para ambas as pessoas, porque isso facilita a confirmação e reduz dúvidas sobre o montante introduzido.
Outro cuidado prático é criar uma rotina para valores repetidos. Se vendo frequentemente o mesmo serviço, posso manter uma pequena tabela própria com os preços autorizados, em vez de depender da memória durante o atendimento. Não estou a dizer que o Caixa Pay substitui essa organização; pelo contrário, a aplicação torna mais importante ter o valor correto preparado antes de iniciar cada cobrança.
O indicador da aplicação também merece atenção. A média apresentada é de 3,4, baseada em cerca de uma centena de classificações, e existem pouco mais de vinte comentários. Eu não trataria esta pontuação como uma sentença definitiva, porque a experiência pode variar conforme o telefone, a ligação disponível e o tipo de utilização. Ainda assim, é um sinal para testar o fluxo pessoalmente antes de depender dele como único método de recebimento.
Definições e hábitos que reduzem atrito
As definições mais importantes não são necessariamente as mais vistosas. Eu começaria por confirmar se a aplicação está atualizada, se o sistema permite notificações relevantes e se o telemóvel tem bloqueios que possam interromper o atendimento. Quando uma cobrança exige alternar entre aplicações, desbloquear repetidamente o equipamento ou recuperar uma sessão, o problema costuma estar mais na preparação do dispositivo do que no pagamento em si.
Vale a pena separar o telemóvel usado para cobrar do telemóvel pessoal, quando isso for possível. Num negócio pequeno, esta separação ajuda a manter o Caixa Pay acessível e reduz a probabilidade de uma chamada, fotografia ou mensagem tirar o comerciante do ecrã no momento errado. Para quem usa apenas um aparelho, ativar um modo de concentração durante o horário de atendimento pode produzir efeito semelhante, desde que não impeça as comunicações necessárias.
Eu também escolheria uma localização fixa para a aplicação. Colocá-la na primeira página do ecrã inicial ou numa pasta claramente identificada diminui o tempo perdido a procurar o ícone. Parece uma alteração básica, mas é uma das formas mais eficazes de tornar uma ferramenta de uso ocasional numa parte previsível do atendimento.
O Caixa Pay é gratuito, o que facilita experimentar sem acrescentar um custo de aquisição à atividade. No entanto, gratuito não significa que todos os custos operacionais desapareçam. O comerciante deve avaliar as condições associadas à aceitação de pagamentos, a relação com a sua conta e as necessidades administrativas do negócio antes de substituir completamente outras soluções. A aplicação resolve o acesso ao pagamento; não elimina as responsabilidades de registo e controlo.
Para manter as contas organizadas, eu anotaria cada recebimento num sistema já usado pelo negócio, com data, descrição e valor. Não dependeria apenas da memória nem assumiria que consultar o histórico do pagamento, quando disponível no contexto de utilização, equivale a ter uma contabilidade completa. Esta disciplina é particularmente útil para profissionais que fazem várias cobranças pequenas ao longo do dia.
Atalhos de comportamento, não promessas de funções escondidas
Os utilizadores experientes tendem a ganhar velocidade através de sequências repetíveis. Eu criaria um pequeno guião: confirmar o total em voz alta, abrir o Caixa Pay, introduzir o montante, indicar as opções ao cliente, esperar o resultado e registar a operação. O valor deste método está na consistência. Não depende de supostos atalhos secretos nem de funcionalidades que não estejam claramente disponíveis.
Outra prática útil é agrupar a preparação, mas não os pagamentos. Posso deixar o telefone carregado, a aplicação acessível e os preços consultáveis antes de começar o atendimento. Já a cobrança deve continuar a ser feita uma pessoa de cada vez, com confirmação individual. Tentar lançar vários valores de memória para acelerar uma fila é precisamente o tipo de comportamento que aumenta o risco de cobrar a quantia errada.
Quando há um pagamento recusado ou interrompido, eu evitaria repetir imediatamente a operação sem perceber o estado anterior. Primeiro confirmaria se o valor chegou a ser autorizado ou se ficou pendente no processo apresentado. Depois, perguntaria ao cliente qual o meio que pretende usar e reiniciaria apenas quando fosse claro que não há uma cobrança duplicada em curso.
Este cuidado é uma das diferenças entre usar a aplicação de forma casual e integrá-la num processo profissional. A rapidez não vem de tocar mais depressa; vem de reduzir decisões durante o atendimento. Se todos os pagamentos seguem a mesma ordem e cada resultado é verificado antes de passar ao cliente seguinte, a experiência torna-se mais previsível.
Para vendas fora de um local fixo, eu levaria uma alternativa de comunicação e uma forma de registar a operação, sem assumir que a conectividade será sempre perfeita. O Caixa Pay pode ser conveniente numa feira, numa visita ou num pequeno evento, mas a confiança do processo depende do ambiente. Um local com sinal fraco, bateria limitada ou muita gente a circular exige mais preparação do que uma loja tranquila.
Onde a aplicação é forte e onde começa a ficar curta
A principal força está na simplicidade da proposta: aceitar cartão e MB WAY através de uma aplicação dedicada, sem obrigar o comerciante a apresentar ao cliente um processo confuso. Para uma atividade com cobranças presenciais e volume moderado, isso pode ser suficiente. Também é uma opção interessante para quem está a testar uma nova forma de recebimento e quer começar sem pagar pela instalação da aplicação.
A limitação aparece quando o negócio cresce ou quando a cobrança é apenas uma parte de uma operação mais ampla. Um terminal físico pode ser mais cómodo num balcão com movimento intenso, sobretudo se vários funcionários precisam de cobrar ou se o telemóvel não é o equipamento ideal para uso contínuo. Uma plataforma de comércio mais completa pode ser preferível para vendas online, reconciliação automática e relatórios detalhados.
Eu não escolheria o Caixa Pay como solução principal para quem recebe sobretudo à distância. A aplicação faz mais sentido no contacto presencial, onde o cliente pode autorizar o pagamento no momento. Para encomendas enviadas por transportadora, subscrições ou vendas que exigem links e acompanhamento de pedidos, outras ferramentas podem encaixar melhor no percurso completo.
Também teria cautela se a atividade depende de atendimento extremamente rápido. Num café com fila constante, um sistema integrado no balcão pode superar um telemóvel, porque reduz a necessidade de introduzir informação manualmente e deixa o terminal sempre disponível. Já num serviço personalizado, em que cada cliente espera alguns minutos e o comerciante trabalha sozinho, a flexibilidade do Caixa Pay pode pesar mais do que a velocidade máxima.
A compatibilidade a partir do Android 5.0 é uma vantagem para equipamentos antigos, mas eu não confundiria compatibilidade mínima com desempenho ideal. Um telefone envelhecido pode ter bateria degradada, ecrã menos responsivo ou dificuldades com outras tarefas abertas. Na minha opinião, o melhor resultado virá de um aparelho estável, com espaço livre e utilização dedicada durante o período de cobranças.
Privacidade, confiança e resposta a problemas
Num pagamento presencial, a confiança é construída com transparência. Eu deixaria o cliente ver o montante antes de confirmar e evitaria pedir códigos, palavras-passe ou dados que não sejam necessários para a autorização normal do seu próprio pagamento. O cliente deve realizar a validação no seu cartão ou no MB WAY, enquanto o comerciante acompanha apenas o resultado da cobrança.
Se o telefone for partilhado com outras pessoas, usaria o bloqueio de ecrã do dispositivo e evitaria deixar o Caixa Pay aberto sem supervisão. A aplicação participa num processo financeiro, por isso o aparelho merece o mesmo cuidado básico que teria com uma carteira ou uma caixa registadora. Não é uma razão para evitar a ferramenta, mas é uma razão para não tratar o telemóvel como um objeto neutro.
Em caso de dúvida, eu anotaria o horário, o valor e o contexto da operação antes de tentar resolver o problema. Esse registo ajuda a comparar o que o cliente viu com o resultado mostrado no aparelho e evita que uma segunda tentativa torne a situação mais difícil de reconstruir. Também explicaria ao cliente, com calma, se é necessário tentar outro meio de pagamento ou aguardar confirmação.
O mais importante é não prometer uma conclusão que ainda não foi confirmada. Esta regra protege o comerciante e o cliente, especialmente quando a ligação está instável. No meu uso, uma pequena pausa para verificar o estado final é preferível a uma cobrança duplicada, a uma discussão posterior ou à perda de confiança numa atividade que depende de recomendações.
Para quem recomendo o Caixa Pay
Eu recomendaria o Caixa Pay a profissionais independentes, vendedores ocasionais, prestadores de serviços ao domicílio e pequenos negócios que precisam de aceitar pagamentos presenciais sem montar uma infraestrutura pesada. É particularmente interessante quando o comerciante trabalha sozinho, conhece os seus preços e consegue manter um fluxo de atendimento organizado.
Também pode ser uma boa porta de entrada para quem ainda recebe sobretudo em dinheiro, mas quer oferecer uma alternativa prática aos clientes. Nesse caso, eu começaria com poucos atendimentos, observaria o tempo real gasto em cada cobrança e só depois decidiria se a aplicação cobre todas as necessidades. A experiência deve ser medida pela rotina concreta, não apenas pela promessa de conveniência.
Eu seria mais reservado para empresas com muitos funcionários, grandes filas, necessidade de vários pontos de cobrança ou exigências fortes de reconciliação. Nesses cenários, um terminal dedicado ou um sistema integrado pode justificar melhor a escolha, mesmo que tenha uma configuração mais trabalhosa. O Caixa Pay não precisa de ser mau para deixar de ser a ferramenta certa; basta o negócio exigir mais coordenação do que ele oferece.
A adoção também depende da disposição do comerciante para criar hábitos. Quem introduz valores com pressa, não verifica o resultado ou espera que a aplicação faça a gestão financeira completa provavelmente ficará frustrado. Quem aceita seguir uma sequência simples, manter registos próprios e preparar o aparelho antes do atendimento tem mais hipóteses de aproveitar a proposta.
A minha conclusão depois de olhar para o uso real
O Caixa Pay é uma aplicação de Finanças com uma missão clara e útil: facilitar a aceitação de pagamentos com cartão e MB WAY em situações presenciais. A classificação PEGI 3 torna evidente que não é um produto direcionado a um público restrito por idade, enquanto a presença de mais de dez mil instalações mostra que já encontrou espaço entre utilizadores que procuram este tipo de ferramenta.
O meu veredito é positivo, mas condicionado. Eu escolheria esta aplicação para uma atividade pequena, móvel ou individual, em que a prioridade é cobrar de forma simples e oferecer ao cliente uma alternativa ao dinheiro. Não a escolheria como substituta automática de um sistema completo de vendas, nem como resposta universal para operações com grande volume, múltiplos funcionários ou forte dependência de vendas remotas.
O melhor modo de tirar partido dela é combinar a aplicação com uma rotina: equipamento preparado, valor confirmado, pagamento acompanhado, resultado verificado e operação registada. Esta sequência transforma uma ferramenta básica num processo fiável. A verdadeira vantagem do Caixa Pay aparece quando a simplicidade é apoiada por disciplina, não quando se tenta fazer tudo à pressa.
Com uma média de 3,4 e uma comunidade ainda relativamente pequena de avaliações, eu faria um teste prático antes de o adotar como único método. Se o seu negócio encaixa no cenário presencial e não precisa de uma gestão comercial completa, vale a pena experimentar. Se precisa de relatórios, inventário, faturação integrada ou velocidade de terminal profissional, compararia primeiro com uma solução mais abrangente.
No conjunto, considero o Caixa Pay uma escolha razoável para começar a aceitar pagamentos digitais com menos complicação. Não é uma caixa registadora completa, nem pretende resolver todos os lados de um negócio. É uma peça específica do processo de venda e, quando usada no contexto certo, essa especialização pode ser precisamente o que a torna prática.
Prós
- Permite gerir cartões e consultar movimentos pelo telemóvel.
- Pagamentos digitais tornam as compras mais rápidas e práticas.
- Integração com serviços da Caixa facilita a gestão financeira.
- Notificações ajudam a acompanhar operações e possíveis cobranças.
- Interface simples
- adequada para tarefas bancárias do dia a dia.
Contras
- Algumas funcionalidades podem exigir uma conta Caixa ativa.
- A disponibilidade de serviços varia conforme o cartão e o perfil do cliente.
- Requer ligação à internet para consultar dados e efetuar operações.
- Problemas temporários na app podem impedir pagamentos ou acessos.
- Pode solicitar autenticação frequente por motivos de segurança.
Perguntas frequentes sobre Caixa Pay
O que é o Caixa Pay e para que serve?
O Caixa Pay é uma solução digital da Caixa Econômica Federal voltada para facilitar pagamentos e recebimentos pelo celular. Dependendo da modalidade disponível para o usuário, o aplicativo pode permitir o uso de recursos como pagamentos por aproximação, transações digitais, consulta de operações e outras funções relacionadas aos serviços da Caixa. Antes de baixar, é importante verificar se a versão é oficial e quais recursos estão liberados para o seu perfil.
Quem pode usar o Caixa Pay e é necessário ser cliente da Caixa?
A disponibilidade do Caixa Pay pode variar conforme o serviço contratado, o tipo de usuário e as regras definidas pela Caixa. Algumas funções podem exigir relacionamento com o banco, cadastro validado ou vínculo com uma conta, enquanto outras podem estar direcionadas a estabelecimentos e empreendedores. Durante o cadastro, normalmente são solicitados dados pessoais ou empresariais, além de procedimentos de confirmação de identidade.
O Caixa Pay é seguro para realizar pagamentos e transações?
O aplicativo utiliza mecanismos de segurança próprios dos serviços digitais da Caixa, como autenticação, validação de identidade e proteção de acesso. Ainda assim, a segurança também depende dos cuidados do usuário: baixe o app somente pelas lojas oficiais, mantenha o sistema atualizado, não compartilhe senhas ou códigos e evite acessar a conta em aparelhos desconhecidos. A Caixa nunca deve solicitar informações sensíveis por canais suspeitos.
Quais são as tarifas e limites do Caixa Pay?
Tarifas, limites de movimentação e condições de uso podem mudar de acordo com o tipo de operação, o perfil do cliente, o contrato e as regras vigentes da Caixa. Algumas transações podem ser gratuitas, enquanto outras podem ter custos específicos. Por isso, é recomendável consultar os valores diretamente no aplicativo, no contrato do serviço ou nos canais oficiais antes de concluir pagamentos, transferências ou recebimentos.
O que fazer se o Caixa Pay apresentar erro ou não funcionar?
Se o Caixa Pay não abrir, apresentar falhas ou recusar uma operação, verifique primeiro sua conexão com a internet, atualize o aplicativo e confirme se o sistema do celular atende aos requisitos mínimos. Também vale reiniciar o aparelho e conferir se os dados de acesso estão corretos. Caso o problema continue, utilize o suporte oficial da Caixa e nunca entregue senhas ou códigos a terceiros que prometam resolver a situação.


